Bundeskanzler Christian Stocker präsentierte im ORF-„Sommergespräch“ ein Konzept, mit dem Eltern jährlich bis zu 5.000 Euro für jedes Kind anlegen könnten, ohne dass die Kapitalertragssteuer zu zahlen wäre. Mit diesem „Zukunftsdepot“ wären Steuerersparnisse bis zu 23.700 Euro erreichbar - bei einer durchschnittlichen Rendite von 6,7 Prozent pro Jahr.
Diesen Steuervorteil würde aber nur der oberen Einkommenshälfte der Familien vollkommen zu Gute kommen, da unter dem sechsten Einkommenszehntel ein Sparbetrag von 5.000 Euro pro Jahr selten erreicht wird, berichtet das Momentum Institut.
Familien im schlechtbezahltesten Drittel hätten sogar oft gar nichts davon, da dort häufig die laufenden Ausgaben die Einnahmen übertreffen. Stockers Konzept wäre deswegen eine Umverteilung von unten nach oben, da von den Steuervorteilen nur die Familien maximal profitieren, die pro Jahr 5.000 Euro auf die Seite legen können. Diejenigen, denen am Ende des Jahres keine Ersparnisse übrig bleiben, würden hingegen leer ausgehen.
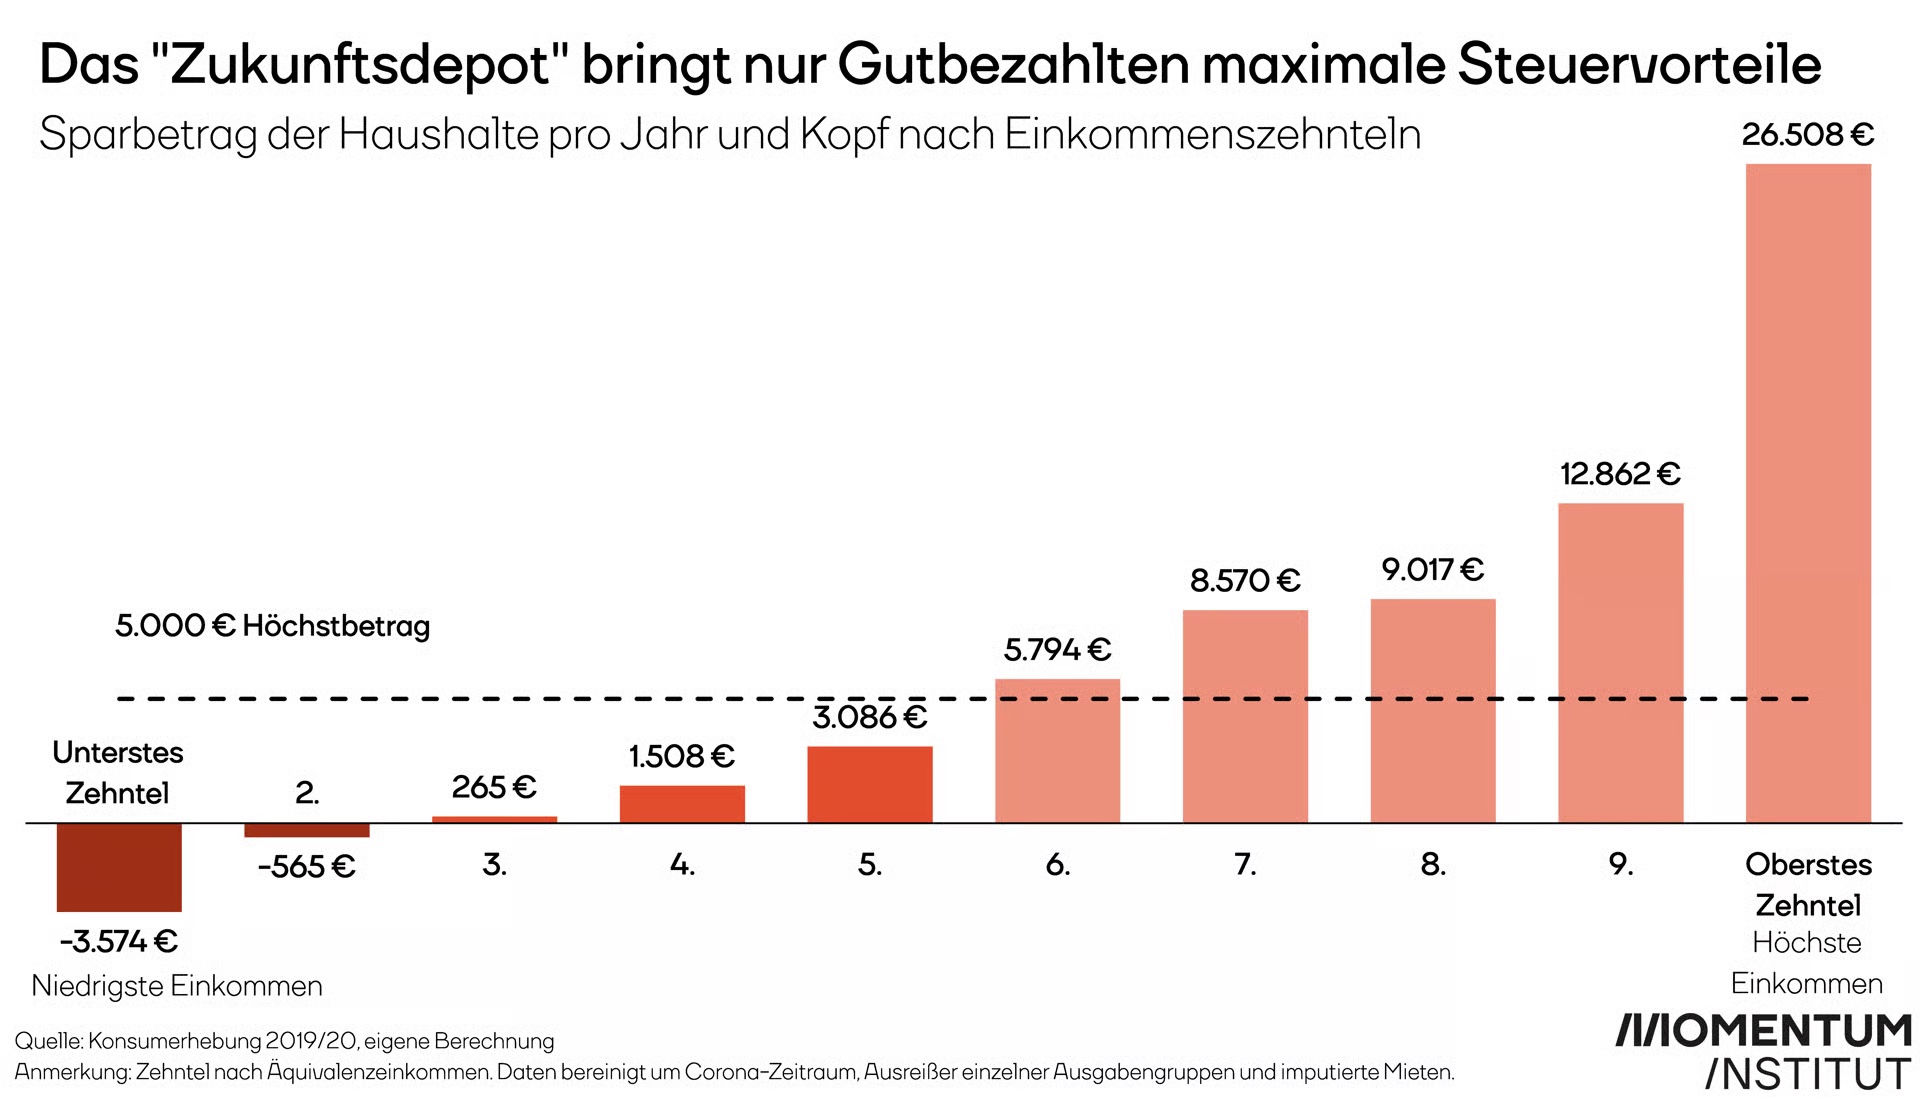
Durch die noch fehlende Gegenfinanzierung wäre, wenn 45 Prozent der Familien mit 2025 geborenen Kindern den Maximalbetrag jährlich einzahlen und sich dieses im Jahr 2043 auszahlen lassen, mit einem Steuerausfall von 807 Millionen Euro zu rechnen. Dieser müsste dann von allen getragen werden - auch jenen Familien, die weniger oder gar nicht vom „Zukunftsdepot“ profitieren konnten.
Doch lieber Sparbuch statt Aktien
Ein weiteres Problem des „Zukunftsdepots“ ist die Bindung der Ersparnisse in Aktien. Haushalte in der unteren Hälfte der Einkommenszehntel haben durchschnittlich 14.000 Euro auf ihrem Konto, die sie für Notfallsausgaben oft griffbereit brauchen. Diese Vermögensreserve dann in Aktien anzulegen, die zudem auch kurzfristig ins negative schwanken können, ist für viele Familien zu riskant.
Als Alternative schlägt das Momentum Institut ein sogenanntes „Vorzugssparbuch“ mit einer Mindestverzinsung vor. In Frankreich gibt es dieses Modell bereits mit einem Mindestzinssatz von 2,5 Prozent. Damit könnten alle Einkommensklassen ihre Reserven vor der Inflation schützen und es würde kein Budgetloch entstehen, da die zusätzlichen Zinsen von Banken und nicht vom Staat gezahlt werden.
12 Postings
Das also ist das wichtigste und dringenste Problem das der Bundeskanzler angehen will.
Aber immerhin, mit dem Geld können sich die Jungen dann in 18 Jahren eine chillige Weltreise, einen geilen Roadrunner oder eine entspannte Karriere als Influenzer/in leisten.
Das ist leider eine der üblichen Momentum-Milchmädchenrechnungen.
Die 23.700€ an maximalem Steuervorteil (über 18 Jahre!) verschwinden ja mit Erreichen der Volljährigkeit nicht einfach, sondern werfen auch in den darauffolgenden Jahren Erträge ab, die dann selbstverständlich zu versteuern sind. Diese zusätzlichen Steueren, die es ohne den vorherigen Steuervorteil nicht geben würde, wären für eine seriöse Beurteilung des langfristigen fiskalischen Impacts zu diskontieren und in die Gesamtbetrachtung miteinzubeziehen. Je länger die Haltedauer, desto geringer der Steuerausfall. Wird bspw. im Durchschnitt bis zum 30. Geburtstag gehalten, hat sich der Steuerausfall schon ca. halbiert.
Wie man in Zeiten strukturell erhöhter Inflation ernstaft Sparbücher mit 2,5% Zinsen als sinnvolle Alternative darstellen kann, ist auch ein bisschen beyond me. Das statistische Risiko von Aktien nimmt mit zunehmender Haltedauer ab. Das ist der große Vorteil, den junge Menschen bei der Vermögensbildung haben. Diesen sollte man auch für sie nutzbar machen.
807 Mio. in 2043 sind bei 3,2% Inflation ca. 458 Mio. in heutigen Euros. Das Lohnsteueraufkommen wird heuer um die 38,9 Mrd. erwartet. Wir sprechen also von weniger als 1,2% des Lohnsteueraufkommens. Hier bekommen v.a. die Lohnsteuerzahler, die sich die Mühe gemacht haben, Kinder in die Welt zu setzen, ein bisschen was zurück. Die wirklich Reichen machen das mit ihren Stiftungs- und Holdingkonstruktionen sowieso anders. Außerdem kann man auch jetzt schon, wenn man den Aufwand nicht scheut, von der Regelbesteuerungsoption gebrauch machen, um so für seine Kinder steuerfreie Kapitalerträge zu erzielen, solange diese bspw. eine Ausbildung machen und daher noch kein nennenswertes eigenes Einkommen erzielen.
HdR - wie eh und je.
Danke für den Beitrag! Erhellender als die Nachbesprechung durch Peter Filzmaier und Petra Stuiber im ORF.
Übliche ÖVP-Klientelpolitik halt, aber Vorsicht: auch die FPÖ würde solche Ideen unterstützen.
...Ja nehme ich auch an...Fakt ist, das alle regierenden Parteien solch unfaire Ideen unterstützen...
..ist doch bei der SolarFörderung auch ähnlich gelagert....Haus und Grundbesitzer können von den Fördeungen profitieren, während Mieter nix davon haben, weil sie keine aufstellen dürfen, aber mit ihrem Steurn die Förderungen mitfinanzieren....Hausbesitzer steigern ihrn Vermögenswert und senken die Stromkosten und die unteren Einkommensschichten dürfen dafür blechen... zBsp. für an Haushalt in MIETE, mit zwei Kindern sind das in etwa 500 Euro reine Netto-Zahlung in einen Fördertopf ohne jedwede Gegenleistung .... von den 1, 4 MILLIARDEN Euro Förderungen bezahlte fast die Hälfte diejenigen, die Null Komma Josef davon hatten..... und so gehts munter weiter....
Wie ist das dann mit der Krankenversicherung? Ich habe nie geraucht und bezahle mit meinen (hohen) Beiträgen die Gesundheitskosten (positiv formuliert) derern, die sich selber innerlich teeren und so nebenbei auch noch die Umwelt verpesten....Könnte man ja einmal auch so sehen!
Finanztechnisch gesehen sind dem Staat die Raucher aber trotzdem lieber, sind die fleißigeren Steuerzahler, sterben vielleicht früher, das gefällt dem Finanzminister
...ich habe auch nie Fussball gespielt und zahle auch die ganzen Bänderrisse...dein Vergleich hinkt....Solidarsysteme funktionieren anders als staatliche Lenkungsförderungent...abgesehen davon werden die "armen" Raucher eh schon genug zur Kasse auf Kosten ihrer Gesundheit gebeten und zahlen gar nicht so wenig Steuern für ihre SUCHT und sterben auch noch früher und entlasten genau genommen sogar noch das Pensionssystem...habe selber lange geraucht kenne daher beide Seiten und bin froh aus diese hinterhältigen Suchtfalle vor Jahrzehnten entkommen zu sein :-)
Die gesetzliche Krankenversicherung (die eigentlich keine Versicherung ist, weil sie keine risikoabhängige Prämie hat) ist in erster Linie eine weitere Umverteilung von jung nach alt. Gesunder zu ungesunder Lebensstil ist eher von untergeordneter Bedeutung.
Wäre interessant, ob sich schon jemand die Kosten und Einnahmen der Raucher durchgerechnet hat. Mir kommt es jedenfalls so vor, als würde das frühere Ableben der Raucher (schont die Pensionskassa) plus die Steuereinnahmen höher sein, als die Behandlungskosten. Andernfalls müsste der Finanzminister wohl ein ernstes Wort mit dem Gesundheitsminister sprechen. Ein perfides Kalkül....
Sie müssen angemeldet sein, um ein Posting zu verfassen.
Anmelden oder Registrieren