Wenn Banken ihr Geld bei der Europäischen Zentralbank (EZB) mit täglicher Fälligkeit parken, erhalten sie aktuell dafür 2,5 Prozent Zinsen. Wer seine Kontodaten parat hat, sollte einen Blick darauf werfen. Während Geschäftsbanken nämlich selbst von der EZB aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter.
Das zeigt eine Auswertung des Momentum Instituts auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB). Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, profitieren Sparende in Österreich nur wenig bis gar nicht von der Hochzinsphase der letzten Jahre.
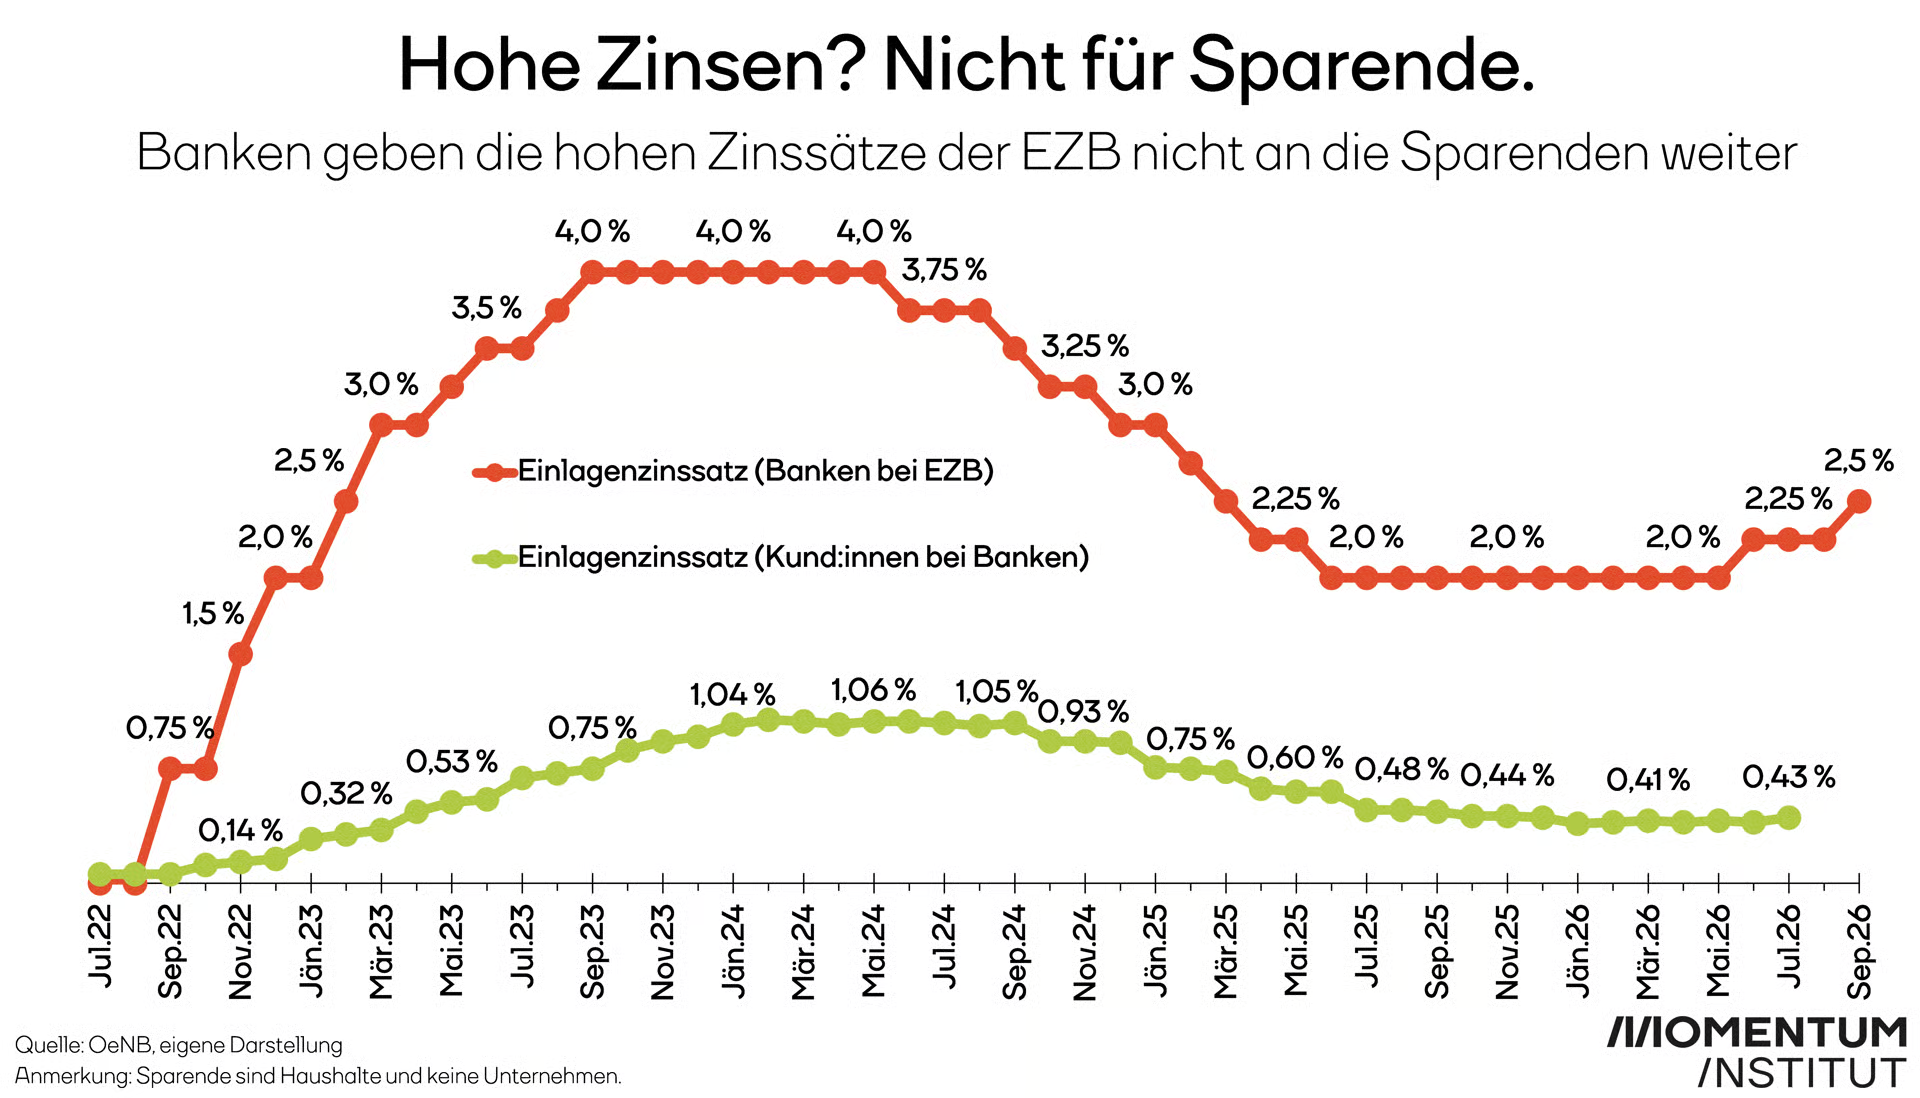
„Eine hohe Zinsschere bringt den Banken Extra-Einnahmen in Milliardenhöhe. Die Banken profitieren von den hohen Zinsen für ihre täglich fälligen Einlagen bei der EZB, zahlen aber ihren eigenen Haushaltskund:innen nur niedrige Zinssätze auf deren Ersparnisse“, erläutert Barbara Schuster, Ökonomin am Momentum Institut.
Auch von der Erhöhung des EZB-Einlagenzinses auf 2,5 Prozent werden laut Schuster hauptsächlich die Banken profitieren, die weiterhin Gewinne in Milliardenhöhe erzielen. Das Momentum Institut empfiehlt die Einführung eines ‚Vorzugssparbuchs‘ wie in Frankreich. Damit können Kleinsparer:innen einen Notgroschen ansparen und ihr Geld vor dem Kaufkraftverlust durch die Inflation schützen: „Der französische Staat legt garantierte Zinsen auf das Vorzugssparbuch bei den Banken fest, zuletzt etwa 2,5 Prozent, die noch dazu von der Kapitalertragsteuer befreit sind. Alle Banken müssen eines anbieten.“
5 Postings
»Cash is trash« ist nicht gerade eine neue Erkenntnis, auch wenn sich Herr und Frau Österreicher, mit ihrem geliebten Sparbuch und Tagesgeldkonto, dieser seit Jahrzehnten verwehren.
Es ist auch unwahrscheinlich, dass wir auf absehbare Zeit wieder zu den (auch früher schon schöngerechneten) 2% Inflation zurückkehren werden. Ein 2.5% Sparbuch, wie das französiche Livret d'épargne populaire, ist eine Milderung, aber keine Lösung des Problems, zumal es, wie Momentum zu erwähnen vergisst, sehr strengen Einkommens- und Einlagebegrenzungen unterliegt. Viele, die sich hier vmtl. als »Kleinsparer« bezeichnen würden, würden sich dafür gar nicht qualifizieren.
Noch nie hat ein Staat seinen Bürgern dabei geholfen, sich effektiv der Inflation zu entzihen, denn es existiert hier ein offensichtlicher Interessenskonflikt. Dass das Ersparte weginflationiert wird ist Absicht und kein Versehen. Daher ist es zwecklos auf staatliche Lösungen - sowohl von links als auch von rechts - zu warten.
ist beim Öl/Benzin/Diesel nicht anders. Beim kleinsten Piepser gehen die Preise steil nach oben, aber Preissenkungen werden im Schneckentempo weitergegeben.
..so isses...
So ist es überall, das Volk zahlt die Zeche...
Das scheint vom wähler so gewollt zu sein... ...in österreich gibts, genauso wie im europäischen parlament, seit über 30 jahren eine rechte mehrheit die ihre neoliberale agenda durchzieht...
"Viele Aktivitäten eines zunehmend aufgeblähten Finanzsektors sind weder gut für die Wirtschaft noch für die Gesellschaft. Oft dient der Finanzsektor tatsächlich nunmehr dem Abschöpfen von Wohlstand aus der Wirtschaft. Außerdem finden viele Finanzgeschäfte ausschließlich innerhalb des Finanzsektors statt, ohne Nutzen für die reale Wirtschaft... Der europäische Finanzsektor ist im Verhältnis zur Wirtschaftsleistung heute doppelt so groß wie vor 20 Jahren..."
https://www.finanzwende-recherche.de/unsere-themen/entkopplung-von-real-und-finanzwirtschaft/
Sie müssen angemeldet sein, um ein Posting zu verfassen.
Anmelden oder Registrieren